5天后,微信有一笔钱要开始发了。10月16日起,接入“绿泡泡”联合发行的短剧,只要人均播放时长满10分钟,最高可以拿到100%的收入激励——90%是现金,另外10%是广告金。
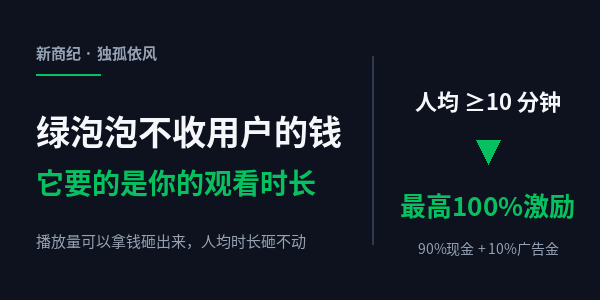
平台给短剧发钱,这年头早就不新鲜了。今年8月,爱奇艺刚把独家首发、授权五年以上的分账比例直接拉到了100%;4月,抖音给独播首发的真人剧加发10%到20%的额外分账。但把微信的方案翻完,我盯着看最久的不是那个100%,而是它前面的一行小字:考核指标是人均播放时长,不是播放量。
这行小字值一篇稿子。它等于微信第一次公开回答了行业里没人敢答的问题:什么才算一部好短剧。以前的答案是“播得多的”,微信的答案是“看得久的”。区别在哪?播放量是可以拿钱砸出来的,人均时长砸不动——投手能买来点击,买不来一个人不划走。
说穿了,绿泡泡根本不是“腾讯又做了个短剧App”。腾讯在短剧上不是头一回发力,此前下场好几次都没成。这次的玩法变了:它一部剧都不拍。
绿泡泡补的不是内容,是入口
9月下旬,一个叫“绿泡泡”的免费短剧小程序悄悄上线。没有独立App,点开就能看,全集免费。内容全靠外部机构联合发行——微信自己不碰制作,只做一件事:把散在微信各个角落的短剧,收进一个官方池子。
别小看这个动作。这些时长本来就是微信的,只是过去没人收。蓝鲸等媒体报道过,微信生态里小程序短剧的月活超过4亿。但这4亿人看剧的动线有多碎?视频号刷到一个片段,点进某个第三方小程序,看广告,跳回来,下次换一个小程序再来一遍,数据和收入撒得到处都是。绿泡泡干的事,说白了就是把撒了满地的时长拢回来,装进一个带闸门的官方入口。有业内人士讲得更直白:红果的护城河是“聚合”,绿泡泡是微信第一次决定补上聚合这块拼图。而这个目标,不需要打赢红果也够得着。
早期数据给了微信底气。官方口径,接入联合发行的合作方,用户时长能做到微信短剧大盘的5倍,留存是2.5倍以上。再看8月21日上线的《影后芽芽》,一部AI仿真人短剧,3天播放数亿次,最高同时在线超过200万人,双端人均观看时长都过了30分钟,几天内广告收入合计数百万元。
留意这些数字的单位:不是播放次数,是时长。看懂绿泡泡的第一把钥匙就在这儿——它从第一天起,就是拿时长给自己记账的。
补贴换了个考核对象:从播放量到人均时长
回到那笔100%的激励,门道全在细则里。我把微信开放平台的公告翻了一遍:9月23日发布,10月16日生效,12月31日截止,分三档——优质新剧人均播放满10分钟,拿100%;基础档85%;不达标,50%。
100%听着像平台把家底都掏出来了。拆开看,90%现金、10%广告金。广告金只能在腾讯的广告体系里继续买流量,发不了工资,付不了制作费。把这两笔加在一起当成利润,是短剧行业最经典的算账错误——在这个行业,“赚到的现金”和“必须花掉的流量”之间,往往只差一个投放后台的距离。
“人均10分钟”这个门槛,比听上去难得多。DataEye统计过,今年上半年全网新上的AI剧和漫剧一共22.19万部,播放量破亿的只有1055部,破亿率不到0.5%;以5000万播放当盈亏线,能回本的作品不足1.3%,约九成AI短剧公司在亏损。万次播放的广告收益,普遍掉到了5到10元。内容方的处境一句话能说清:不是没剧可上,是绝大多数剧连“被看完”的资格都没有。
所以微信这道门槛,实际上是把补贴的指挥棒从投手手里夺过来,塞回给编剧和导演:留得住人,才拿得到钱。一个被流量逻辑驯化了快三年的行业,第一次有平台拿钱投票给“看下去”,而不是“点进来”。
这门生意的上限,不在用户数,在广告库存
微信的流量优势就不用我多讲了。但这事有两个数,必须掰开揉碎看。
一个是腾讯的底气。2025年全年,腾讯营收7517.7亿元,其中营销服务收入1450亿元,同比增长19%。广告主、投放工具、效果衡量,全是现成的,AI对广告定向和eCPM(千次展示收益)的优化,也明明白白写在财报里。但注意,这是集团广告的盘子,不是短剧的钱。短剧广告能切走多大一块,取决于短剧观众值多少广告费,也取决于广告主肯不肯把预算从视频号、朋友圈的版位上挪过来——左口袋倒右口袋,挪得再多也不算新增。
另一个是时间的来源。假如绿泡泡的观众只是少刷了半小时视频号呢?单产品的播放量在涨,集团总时长没变,广告库存总量也没变。所以这门生意的天花板,根本不是微信的用户数——那个数字大得反而成了干扰项——而是它能不能造出真正增量的广告库存。
内容方该怎么办?算法很简单:新增收入,减去适配、运营、推广,剩下的才是你的。尤其要盯住12月31日这个日子——激励期内靠补贴回本的剧,补贴一停未必还活得下去。反过来,这波政策本身就是一次公开实验:能过“人均10分钟”这关的剧有多少部,直接决定100%激励到底是普惠,还是一把只筛头部的筛子。
对观众来说,变化倒是实打实的:多了一个不花钱、不用装App的看剧入口。代价藏在单集之间的广告里——多插一条广告,留存就薄一分。这杆秤不在任何产品经理手里,在每个人划走的手指上。
2018年4月,一份《微视短视频项目说明书》在业内疯传,上面写着30亿补贴——腾讯后来没认这个数,但补贴大战是真刀真枪打了。后来的事大家都知道,微视没打赢抖音。晚点当年统计过,抖音和快手的用户留存都在80%上下,微视只有43%。再后来视频号上线,再没人提“打赢”两个字——因为它把最想要的东西直接收进了自己体内:时长、关系链和广告。绿泡泡大概率是同一套剧本的又一次排练:腾讯不需要在内容上跟谁拼命,它只需要把入口修到自己家门口。
免费短剧表面上是内容生意,骨子里是分账生意。分账生意的第一课永远只有一句话:入口在谁手里,谁定规则;规则定给谁,钱流向谁。
10月16日枪响之后,值得盯的就两个数:过“人均10分钟”的剧有多少部,补贴退坡之后,还有多少人愿意回来。
来自新商纪,发布者:新商纪管理员,转载请注明出处:https://www.nbtimes.net/12393.html
 微信扫一扫