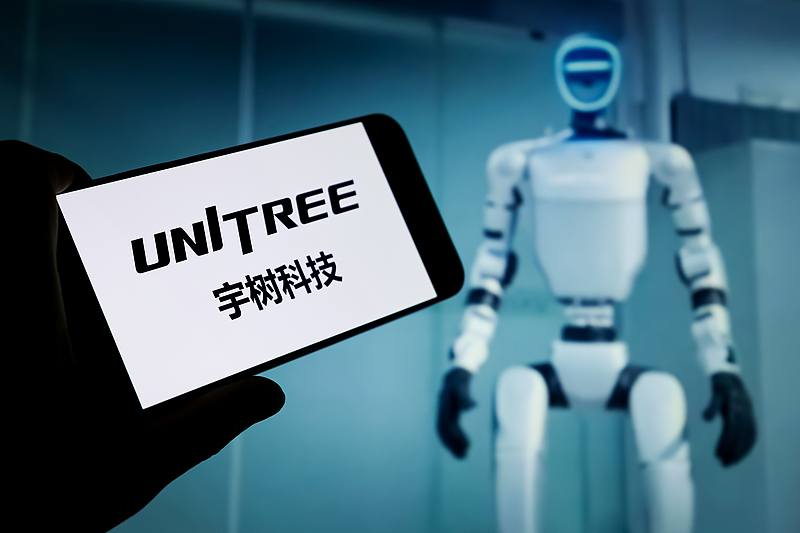
2026年8月19日,宇树科技在科创板上市,发行价150.80元/股,发行市盈率219.23倍,募资约61亿元。这家2025年营收1.68亿元、非GAAP净利润超6000万元的公司,承载了资本市场对人形机器人的全部想象。
但比上市更具信号意义的,是价格。就在宇树科技敲钟的同一年,松延动力推出了一款售价仅9998元的人形机器人”小布米”,首次将全功能人形机器人的价格拉至万元以内。
从59万元到9998元,只用了不到三年。
价格崩塌的速度
宇树科技的人形机器人单价变化,是这个行业最直观的缩影。2023年,其人形机器人单价高达59.34万元。2026年,Unitree R1的起售价已降至2.99万元。两年内,降幅约72%。
松延动力的”小布米”更进一步,直接将价格打到9998元。优必选U1系列的起售价也降至11.98万元,预售首日订单突破13361台。
价格下探的速度,甚至超过了智能手机早期的降价曲线。这背后的驱动力不是某个厂商的补贴策略,而是供应链的系统性重构。
国产化率:从瓶颈到优势
人形机器人的核心零部件包括谐波减速器、行星滚柱丝杠、六维力传感器、无框力矩电机等。这些零部件在三年前几乎完全依赖进口,价格高昂且交货周期长。
如今,局面已经逆转。人形机器人核心零部件整体国产化率已突破75%,供应链国产化率突破90%。六维力传感器的国产化率从19%跃升至57.8%。
一个极具说服力的数据是:如果脱离中国供应链,人形机器人的单台成本将快速提升至约13.1万美元。这意味着,中国供应链不仅是成本优势的来源,更是全球人形机器人产业化的前提条件。
以行星滚柱丝杠为例,这是人形机器人关节驱动的关键部件。夏厦精密通过越南、宁波双基地布局,成功将反向式行星滚柱丝杠的成本压降至千元级。谐波减速器的国产化也在加速,绿的谐波等厂商的产能正在快速爬坡。
上市公司的业绩验证
价格下探并没有牺牲盈利能力。宇树科技2025年营收1.68亿元,非GAAP净利润超过6000万元,已经实现了盈利。这表明,在供应链国产化的支撑下,万元级定价仍然可以覆盖成本并产生利润。
优必选2026年产能目标为万台级,订单金额接近14亿元。松延动力则将2026年的核心目标设定为消费级产品”小布米”的万台规模交付。
这些数字说明,人形机器人产业正在从”实验室展品”阶段进入”小规模商业化”阶段。
消费级拐点:真实需求还是资本叙事?
但价格降到万元以内,不等于消费市场就会买单。
当前人形机器人的主要应用场景仍然是工业制造(工厂搬运、质检)和商业服务(展厅讲解、迎宾)。消费级市场——即家庭用户购买机器人用于陪伴、家务——尚未形成明确的需求。
松延动力的”小布米”虽然售价不足万元,但其功能定位更偏向教育和轻量级陪伴,而非全能型家庭助手。宇树科技的Unitree R1主打科研和开发者市场,也不是面向普通消费者的家庭产品。
更关键的问题是可靠性。工业场景中的机器人可以接受定期维护和人工干预,但家庭消费者不会容忍一台频繁故障的机器人。万元级机器人的平均无故障运行时间(MTBF)是否达到了消费级标准,目前缺乏公开数据。
此外,2025年中国人形机器人出货量超4万台,全球占比97%。但这个数字中,有多少是真实交付给终端用户的,有多少是厂商库存或渠道备货,也需要更细致的拆解。
供应链的下一步
即便消费级市场尚未成熟,供应链的进化仍在加速。2026年国内出货量有望达6.25万台,乐观估计突破10万台。随着产量提升,核心零部件的成本还有进一步下降空间。
一个值得关注的方向是,当供应链规模达到百万台级别时,人形机器人的BOM成本可能降至万元以内。届时,消费级市场的价格门槛将被彻底打破。
但在此之前,人形机器人产业需要回答一个更基本的问题:除了”便宜”,消费者为什么要买一台人形机器人?
来自新商纪,发布者:新商纪管理员,转载请注明出处:https://www.nbtimes.net/12369.html
 微信扫一扫