印度消费者想在排灯节(印度春节称为排灯节)购买便宜家电的愿望或落空了。
11月8日,将是印度人的排灯节。通常情况下,商家会在10月下旬~11月上旬视为排灯节消费旺季,家电、手机、汽车等都会集中促销。
不过,印度今年的排灯节家电市场,可能很难再复制过去那种“旺季+促销+低价”的消费体验。
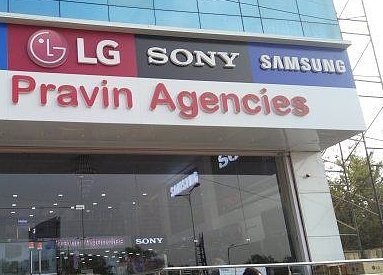
9月底开始,LG、三星、大金等品牌相继向印度市场释放涨价信号。LG宣布从10月1日起上调空调价格5%~7%;大金空调价格上涨6%~10%;三星则已经调整部分电视产品价格,43英寸~75英寸产品每台上涨1000至10000卢比。与此同时,印度市场还有多家家电企业向渠道释放涨价信息,涉及空调、电视、冰箱、洗衣机等多个品类。
排灯节是印度一年中最重要的消费窗口之一,Navratri(九夜节,印度重要传统节日,持续九夜,通常在(9~10月)到Diwali(排灯节)期间,消费电子和家电通常占全年销量的较大比例。
过去企业往往会在这一阶段加大促销力度,用价格换销量,今年却出现了不同的情况:企业开始在销售旺季涨价了。
这意味着今年印度排灯节家电市场最大的变化,可能不是促销力度,而是价格底线正在提高。
空调只是涨价的引子
这轮涨价首先集中在空调,并不是偶然。空调是对铜、铝、钢、压缩机和热交换器等材料价格比较敏感的产品。
印度《经济时报》援引行业信息称,过去三个月,印度市场铜、铝、钢材和树脂等主要原材料价格持续上涨,家电企业面临的成本压力进一步增加。
这轮成本上涨开始传导C端渠道。LG目前宣布的是空调价格上涨5%~7%,并没有宣布所有家电同步涨价,因此不能简单理解为LG已经“全线涨价”。但从产业链来看,空调只是最先体现压力的品类。
铜也不是空调的专属材料。冰箱、洗衣机、风扇、电热产品以及大量电子产品,同样会使用铜线、电机、线圈等零部件。印度企业已经开始通过铝替代部分铜、调整产品设计以及扩大本地采购来降低成本,但这些措施能够消化多少上涨压力仍然有限。
当多种原材料同时上涨,部分成本最终仍可能传导到终端价格
印度家电需求不会因为涨价突然消失
从趋势上看,这轮涨价不会让印度家电市场失去增长。
BCG(波士顿咨询公司)与CII(印度工业联合会)预计,印度消费耐用品市场到2030年将保持8%至10%的年均增长,规模达到3万亿至3.25万亿卢比。
理论上,价格上涨可能会延迟购买,并不等于需求消失。
一个印度家庭可能因为空调价格上涨而推迟几个月购买,但很难因为涨价5%就彻底放弃购买。对于冰箱、洗衣机和电视等产品同样如此。印度人口规模大,家庭耐用品仍存在较大的新增需求,这决定了家电市场仍然具有增长空间。
回到另一个层面来看,真正发生变化的是增长方式。过去几年印度家电市场比较容易形成一种消费预期:收入增加、家电普及率提高,同时产品价格通过竞争不断下降。未来可能逐步变成另外一种情况——消费者数量继续增加,但产品价格不再持续下降。
印度正在告别“便宜家电时代”吗?
印度过去几年吸引家电企业的重要原因之一,是庞大的消费人口以及不断扩大的制造能力。但人口规模并不能直接决定家电价格,最终影响价格的仍然是材料、零部件、制造效率、物流、能源和供应链。
BCG-CII最新报告显示,印度主要家电品类的BOM(物料成本)本土化程度约在25%~70%之间,电视和房间空调相对较低,一些关键零部件仍然依赖全球供应链。
这说明产品在印度生产,并不等于整个供应链已经完成本土化。
当铜、钢、铝、树脂等原材料价格比较稳定时,消费者感知不到变化,但当多种原材料同时上涨时,产品成本就会上涨,消费者就体会到了价格的变化。
从这个角度看,今年排灯节的涨价,更像是印度家电产业进入规模增长之后的必经之路。
C端:早买可能比等促销更划算
对于消费者来说,今年的排灯节促销依然会存在,但过去“等到Diwali一定更便宜”的经验可能需要调整。
如果企业已经在10月前把一部分成本上涨传递给渠道,那么排灯节期间依然会出现折扣,但折扣是在新的价格基础上进行。目前印度部分渠道仍然拥有旧价格库存,因此短期内消费者仍可能买到涨价前的产品。
对于原本就有购买计划的消费者来说,如果原来价格的产品还能买到,没有必要为了等待促销而无限期推迟。
这并不是说排灯节一定买不到便宜产品,而是今年的促销价格可能很难回到上一轮成本周期的水平。
B端:印度制造成本优势还能走多远?
相比消费者端,我更关注企业端。
印度正在大力推动家电本地制造,希望减少进口依赖,并建立自己的零部件产业链,这会继续改变全球家电企业在印度的生产布局。
但从组装制造走向完整产业链,并不是建设几座工厂就可以完成的。
BCG-CII报告指出,印度消费耐用品产业在规模、后向一体化、技术、成本竞争力等方面仍存在提升空间,目前印度在全球消费耐用品贸易中的份额仍低于1%。
这与中国形成了明显差异。中国家电产业经过几十年竞争,已经形成从铜管、压缩机、电机、模具、塑料件到物流和渠道的完整产业链。越南虽然市场规模远小于印度,但电子制造和出口供应链同样已经形成较强的国际连接。
印度的问题不是没有制造能力,而是产业链深度仍然不足。
当原材料价格稳定时,印度巨大的本土市场可以部分消化这一问题;当铜、钢、铝、树脂、能源和物流成本同时上涨时,供应链不足带来的成本压力就会更加明显。
中国家电企业仍有机会但打法要变
我不认为印度家电涨价意味着中国家电企业的机会减少。恰恰相反,印度消费耐用品市场仍然保持增长,而且未来几年仍然有较大的新增需求。
但“印度市场增长”不能简单等同于“中国家电出口增长”。
印度正在推动本地制造和零部件产业发展,国际品牌也在增加印度本土生产。未来中国家电企业进入印度市场,可能越来越不能只考虑把整机卖进去,而要考虑本地生产、零部件供应、技术合作和供应链布局。
对于中国企业来说,真正需要比较的也不只是产品价格,而是能否在印度建立更有效率的供应链。
印度家电市场仍会增长,但低价红利正在改变
根据个人的判断,我认为“印度人口红利仍在,但低价家电红利正在减弱”。
印度家电市场并没有进入衰退,人口、收入增长和家电渗透率仍然会推动销量增加。但另一方面,原材料、能源、物流和零部件成本上涨,也会不断抬高产品价格。
对于消费者而言,过去“越等越便宜”的经验可能正在失效;对于企业而言,印度市场也不能再只看人口和销量,还要看供应链能否把成本压下来。
今年排灯节出现的涨价,未必只是一次短期价格调整。随着印度家电市场继续扩大,本土制造、零部件供应和成本控制的重要性都会上升。
对中国家电企业来说,未来在印度拼的可能不只是销量,而是谁能把制造、供应链和价格真正做平衡。
来自新商纪,发布者:融汇栋蓝科技,转载请注明出处:https://www.nbtimes.net/12298.html
 微信扫一扫