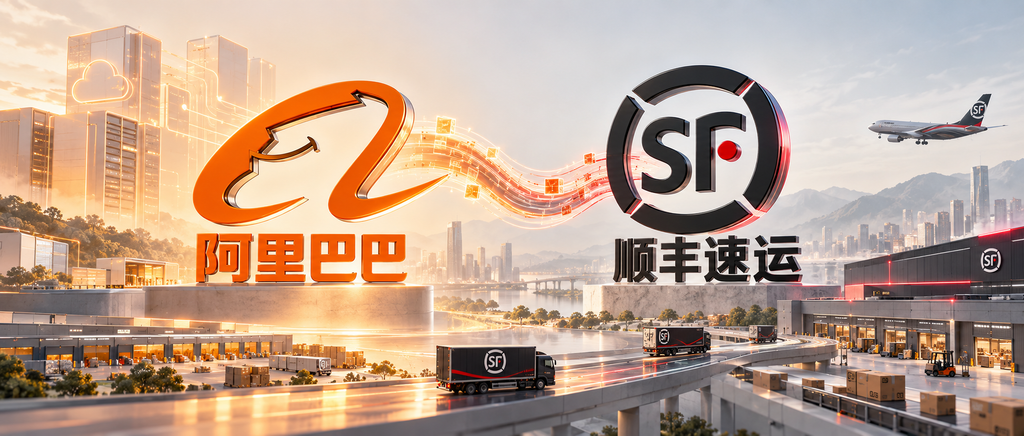
2026年9月9日,阿里巴巴与顺丰宣布达成战略合作。除电商履约、跨境物流之外,双方还把数智供应链、人工智能应用和组织数字化列入合作范围。
这很容易让人想起九年前的那场争执。2017年6月,顺丰与菜鸟因数据接口问题公开交锋,部分商家和消费者的物流信息查询受到影响。国家邮政局介入后,双方同意恢复业务合作和数据传输。如今,两家公司扩大合作,数据如何使用依然是绕不开的问题,只是需要共同解决的生意路径更多了。
对阿里而言,一笔交易能否留住消费者,越来越取决于下单后的体验。对顺丰而言,物流网络已经建成,如何获得质量更好的订单、提高网络利用率,是其持续经营的市场课题。AI提供了新的合作空间,但能否真正节省成本,还需要具体业务来验证。
此次公布的合作方向,为双方进一步开展业务提供了基础。不过,公开消息没有披露具体项目金额、股权安排或排他性条款,还不能据此判断合作规模。比起讨论两家公司是否“重归于好”,更有价值的问题是:它们各自需要什么,又准备为合作付出什么?
阿里需要更细的履约分工
2017年的接口争议,暴露了电商平台与物流企业之间的利益分歧。平台需要物流信息,才能向消费者展示订单进度、处理售后,并协调商家与快递公司;物流企业也需要保护客户关系和经营数据。双方在谁先关闭接口的问题上各有说法,但数据共享范围存在分歧,是当时争议的核心之一。
国家邮政局于6月1日晚发布消费提示,并与双方高层沟通。经过协调,双方同意自6月3日中午起全面恢复业务合作和数据传输。恢复接口解决了眼前的问题,却不意味着平台与物流企业此后不再需要协商各自的权利和责任。
九年后,阿里对物流的需求更加复杂。普通电商包裹看重价格与稳定性,高价值商品往往更在意送达时效和服务保障,跨境订单则涉及通关、海外仓储和当地配送。平台经营的品类与服务越多,越难用同一套配送方案满足所有需求。
阿里需要在投入与回报之间做出更细的安排。2026财年,即2025年4月至2026年3月,公司收入为10236.70亿元,同比增长3%;经营利润为501.50亿元,同比下降64%。财报将经营利润下降主要归因于经调整EBITA减少和商誉减值增加,其中,即时零售、用户体验和科技业务投入影响了经调整的EBITA。
这些数据说明阿里的投入压力较大,即时零售使这种投入与回报的关系变得更直观。2026年4月至6月,阿里中国即时零售业务收入为532.95亿元,同比增长45%。这里的统计范围包括淘宝闪购、盒马及其他即时零售业务,不能把它全部算作淘宝闪购收入。阿里同时披露,淘宝闪购的单位经济效益环比改善,主要得益于每笔订单金额与履约效率提升。
这意味着,除了争取更多订单,阿里还要让每笔订单的收入更好地覆盖成本。促销能够吸引用户下单,后续能否继续购买,则与商品供应、配送质量和售后体验有关。物流因而成为平台经营中需要长期投入的一环。
顺丰能够提供的补充,要放在具体业务里看。其时效快递、仓配和跨境服务,为阿里商家增加了选择。但跨城快递与同城即时配送是不同的网络,航空和干线运输优势,不能直接等同于外卖或即时零售的配送优势。此次合作是否涉及淘宝闪购、涉及哪些环节,仍要以具体项目披露为准。
同样,顺丰的加入也不意味着菜鸟被替代。阿里在2025年调整财务报告结构,将菜鸟重新归入“所有其他”分部,这是披露口径的变化,不能单凭这一点认定阿里放弃了物流业务。对平台更现实的选择,是根据货品、地区和服务要求安排不同的物流伙伴。顺丰能承担多少业务,取决于它的服务能否匹配商家的需求与预算。
顺丰要算订单背后的利润
顺丰需要阿里的理由,也不能简单概括为“业绩承压,寻找救援”。2026年上半年,顺丰营业收入为1555.06亿元,同比增长5.89%;归母净利润为55.02亿元,同比下降4.11%。但同期扣除非经常性损益后的归母净利润约49.7亿元,同比增长约9.3%。两种利润口径方向不同,说明仅凭归母净利润下降,不能认定其日常经营盈利能力同步恶化。
增长压力仍然存在,只是需要看得更细。同期,顺丰时效快递收入633.65亿元,同比增长0.21%;按公司披露、券商研报援引的剔除电商退货业务口径,增幅为5.3%。这组差异表明,退货业务对整体增速有明显影响,不能把时效快递接近零增长直接写成高端快递需求已经见顶。
对顺丰来说,扩大与电商平台合作,有机会增加订单来源,但订单越多并不必然越赚钱。物流网络需要持续承担场地、设备和人员等成本。新增订单如果能够利用已有运力,通常有助于分摊成本;如果价格过低,或需要额外投入大量资源,业务量增长也可能难以带来相应利润。
因此,阿里的价值不能只用流量大小衡量。更关键的是,平台能否为顺丰带来与其网络和服务能力相匹配的订单,商家是否愿意为更高的时效和服务标准付费。这也决定了双方合作的空间:顺丰需要在规模与收益之间取舍,阿里则要判断更高的物流支出能否改善消费者体验和商家经营。
跨境物流是另一个值得观察的方向。跨境商家面对的成本不只是一段运输费用,还包括库存周转、清关衔接和海外配送。平台与物流企业如果能把这些环节衔接得更好,就有机会减少商家的协调成本。不过,双方是否会共同推出具体产品、覆盖哪些市场,目前的合作消息尚未给出答案。
AI合作也建立在类似的现实需求之上。顺丰已经拥有物流技术和业务数据积累,并非等待外部公司从头搭建系统。根据其2025年度可持续发展报告,截至2025年底,顺丰大模型日均Token消耗量超过百亿,相关多智能体体系已应用于内部30多个业务场景。Token可以简单理解为模型处理信息时使用的计量单位,这个数字反映了调用规模,但不能直接换算成节省了多少成本。
阿里的云计算和AI能力,为双方进一步合作提供了技术选择。对顺丰而言,是否采用外部技术,仍需比较模型效果、部署成本、系统兼容性和数据安全要求。通用模型能处理语言和信息,并不代表接入后就能自动理解复杂的物流规则。预测、调度和异常处理,都需要结合实际业务做调整。
从商业逻辑看,双方存在互补空间:顺丰可以评估外部技术能否提高效率,阿里则有机会通过物流业务验证其产品,并拓展企业客户。但这只是合作的可能收益。实际采购金额、上线范围和效果,不能由战略合作消息代替证明。
合作能走多远要看执行
一份战略合作消息,能够确认双方愿意在哪些方向开展合作,却无法回答全部执行问题。对这次联手,最值得跟踪的是后续出现了什么项目,以及项目给商家、消费者和双方企业带来了什么变化。
首先是物流分工。阿里已有菜鸟,也与多家快递企业合作。顺丰新增的服务究竟面向哪些商家和货品,怎样与现有服务衔接,需要逐项明确。不同企业的服务范围可能重叠,平台也未必会替所有商家做统一选择。只有把服务标准、价格和责任说清楚,合作才可能转化为商家愿意使用的产品。
数据使用同样需要落实到具体环节。消费者查询物流进度,仓库据此安排出货,与企业拿数据训练模型,是不同的用途。订单信息、客户资料和运输数据,也不能因为双方宣布合作就被视为可以无条件共享。哪些数据需要交换、用于什么目的、谁能访问、保存多久,都需要清楚的约定。
九年前的争执已经说明,数据既与服务有关,也与企业自身的经营利益有关。如今加入AI应用,涉及的系统和处理环节可能更多。技术上能够接通,只是合作的起点;双方能否接受同一套使用规则,才决定系统能够合作到什么程度。
此外,未披露股权安排,不等于可以断言双方没有股权层面的约定,更不能据此认定合作缺乏约束力。商业合作可以通过合同期限、采购承诺、服务标准和责任条款形成约束。由于相关细节尚未公布,目前还不足以判断这次合作的稳定程度。
对AI部分的评估,则应尽量回到业务结果。如果使用模型后,客服处理更快了,是否同时保持了准确率;如果调度方案发生改变,是否降低了运输成本;如果库存预测更准确,是否减少了缺货与积压。这些结果还要扣除模型调用、系统改造和后续维护的费用,才能判断企业是否真正受益。
物流业务本身也需要类似的检验。新增订单能否带来合理利润,承诺的时效能否稳定兑现,客户投诉与售后成本是否下降,比笼统的“资源协同”更能说明问题。即使项目取得改善,也应区分技术、订单结构和管理调整各自的作用,不能把所有变化都归功于AI。
阿里与顺丰扩大合作,有明确的业务基础,也存在需要磨合的利益边界。接下来,值得关注的是双方能否推出商家愿意购买的服务,并披露可验证的经营改善。在这些结果出现之前,这次联手可以被看作一次务实的合作尝试,还不宜提前写成行业竞争格局已经改变。
来自新商纪,发布者:新商纪管理员,转载请注明出处:https://www.nbtimes.net/12327.html
 微信扫一扫